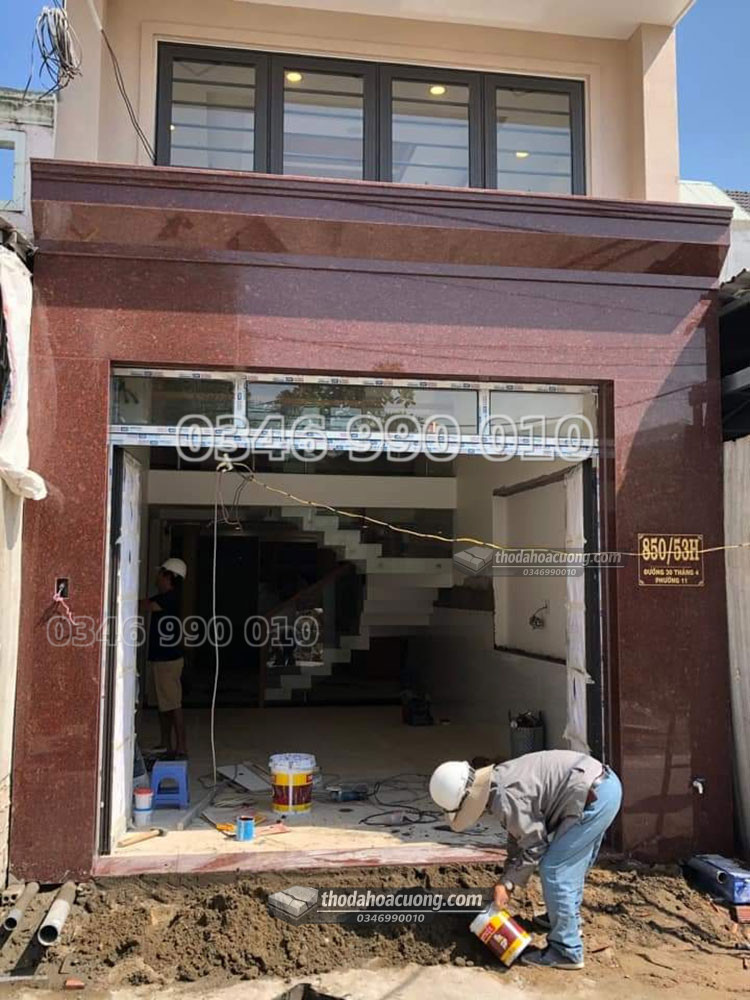

Mặt tiền là hạng mục chịu tác động trực tiếp từ môi trường, đòi hỏi vật liệu không chỉ có tính thẩm mỹ mà còn phải đảm bảo khả năng chịu lực và chống chịu thời tiết. Đá Granite Đỏ Ấn Độ thường được cân nhắc cho hạng mục này nhờ đặc tính vật lý ổn định của dòng đá tự nhiên khai thác từ Ấn Độ.

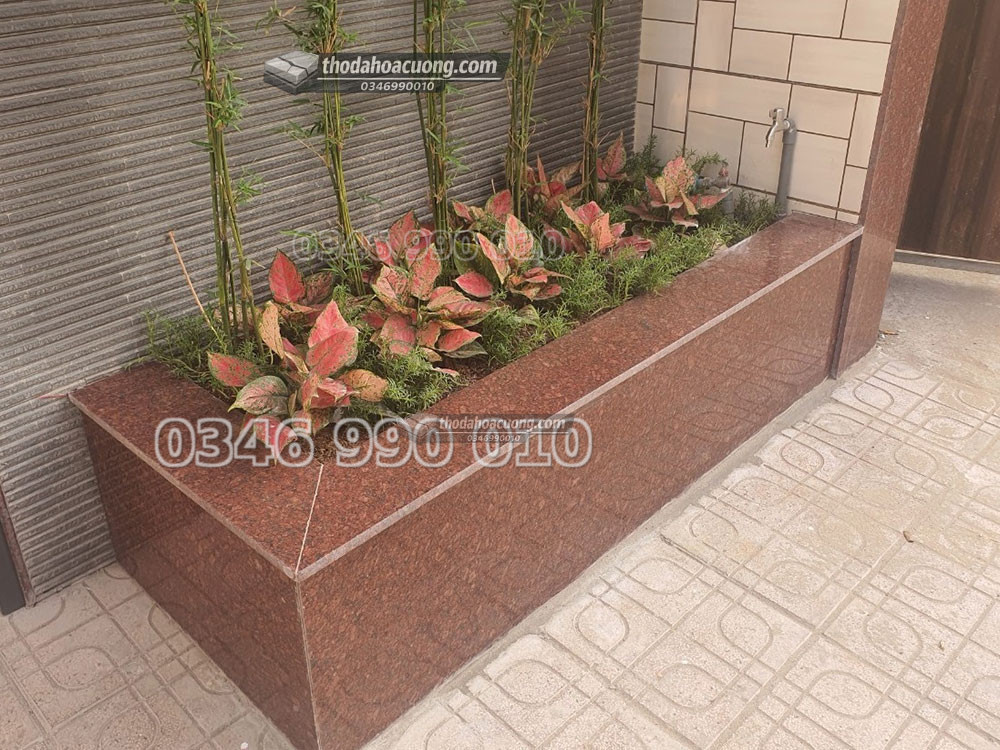
Mẫu đá trong hạng mục Mặt Tiền
Khi triển khai ốp mặt tiền, tổng chi phí không chỉ nằm ở giá vật liệu mà còn bao gồm hao hụt trong quá trình gia công, chi phí vận chuyển, khung đỡ và nhân công lắp đặt. Với độ dày 18 mm, việc tính toán hệ khung đỡ cần được thực hiện kỹ lưỡng để đảm bảo an toàn cho các tấm đá trên cao. Việc thi công cần chú trọng đến các vị trí góc cạnh và điểm tiếp giáp để đảm bảo tính đồng bộ và khả năng bảo trì từng module về sau nếu có sự cố xảy ra.
Màu sắc và bề mặt
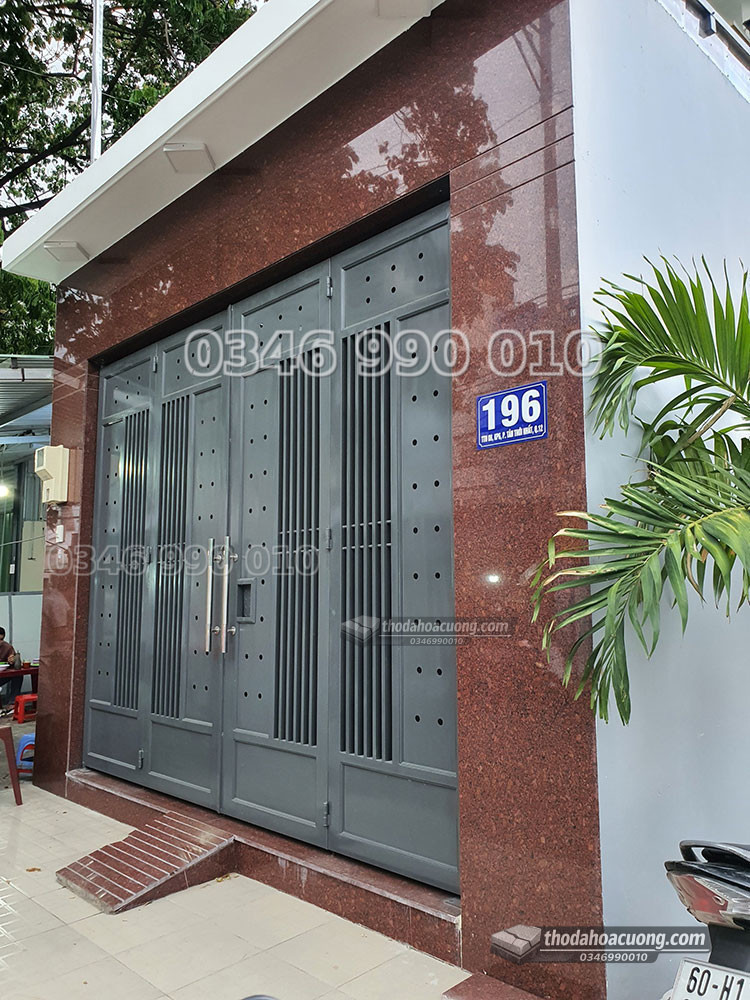
Đá Đỏ Ấn Độ nổi bật với tông màu đỏ đặc trưng, kết hợp cùng bề mặt bóng giúp phản chiếu ánh sáng tốt, tạo điểm nhấn mạnh mẽ cho diện mạo công trình. Bề mặt bóng này cũng hỗ trợ việc vệ sinh bụi bẩn bám trên mặt tiền dễ dàng hơn, đồng thời duy trì vẻ ngoài ổn định trước các tác động ngoại cảnh thông thường.
Độ dày, khổ tấm và phương án chia tấm
Với kích thước tối đa đạt 3200*950 mm, loại đá này cho phép giảm thiểu số lượng mạch nối trên các diện tường lớn. Tuy nhiên, việc chia tấm thực tế cần dựa trên kết quả đo đạc chính xác tại công trình, xét đến các vị trí khoét lỗ kỹ thuật, khả năng vận chuyển lên cao và phương án xử lý các góc tường để đảm bảo tính thẩm mỹ và an toàn kết cấu.

Điều cần lưu ý khi lựa chọn và sử dụng
Để tối ưu hóa chi phí và hiệu quả thi công, cần đánh giá kỹ các yếu tố: phương án gia công cạnh, hệ khung đỡ chịu lực, vị trí mạch nối và kế hoạch bảo trì định kỳ. Việc chọn đá ở phân khúc trung cấp như Đỏ Ấn Độ giúp cân bằng giữa ngân sách đầu tư ban đầu và độ bền sử dụng lâu dài.
Trước khi chốt phương án thi công mặt tiền bằng đá Đỏ Ấn Độ, quý khách hàng cần xác nhận các dữ liệu sau: 1. Bản vẽ chi tiết kích thước và vị trí các mạch nối. 2. Phương án hệ khung đỡ phù hợp với độ dày 18 mm. 3. Biện pháp vận chuyển và lắp đặt tại vị trí cao. 4. Dự toán chi phí gia công và hao hụt thực tế.